刚刚,多部委联合发布通知,房贷贴息政策10月1日起实施,房贷贴息1个百分点,贴息贷款规模最多100万元。
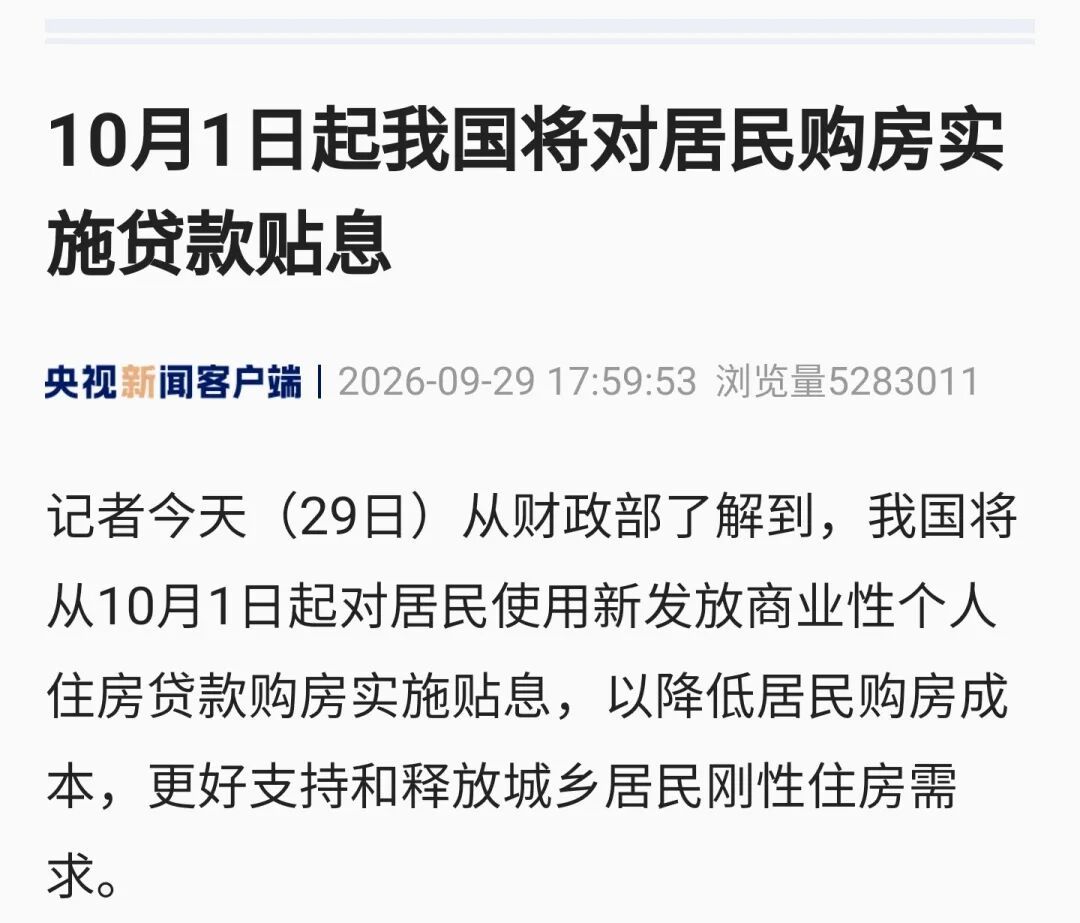
这意味着,百万房贷5年下来,可累计节省5万元的利息,这笔钱全部由财政兜底。
这是中央财政首次对个人房贷进行贴息,也是官方拿出真金白银刺激楼市,决心之大可见一斑。
在种种政策中,取消限购、降低首付、取消预售制乃至40年房贷,更多只是锦上添花之效。
问题在于,两个大招知易行难,都涉及钱,需要拿出真金白银,需要让利于民,而且未必有长期之效。
如今,国家收储虽然未能全面推行,但房贷贴息传闻未久便迅速落地,足见这一轮救市的紧迫性。
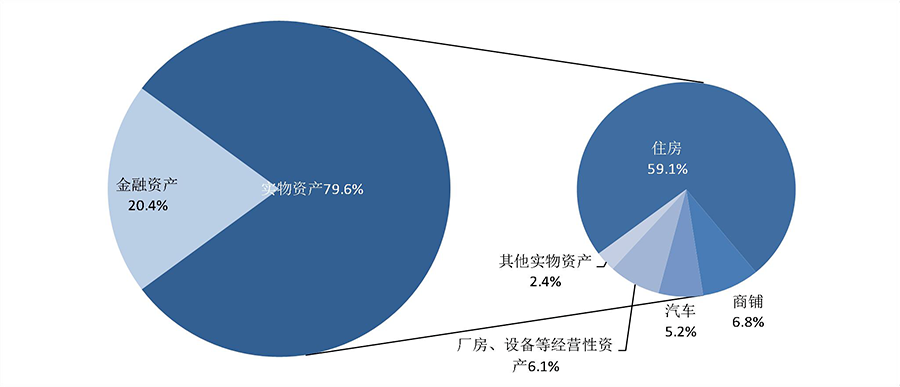
毕竟,房地产牵一发而动全身,关乎就业关乎投资更关乎居民财富,我国居民家庭财富近60%都集中在房子上。
房价能不能稳住,预期能不能稳住,影响的不只是地产,更是促消费、稳增长的大局。
根据规定,房贷贴息,针对首套住房,无论新房还是二手房都在其列,最高限额100万元,最多持续5年。
这意味着,刚需群体最能从中受益,100-200万区间的房子能享受到最大程度的贴息福利。
不过,存量房贷置换被排除在外,公积金贷款也被排除在外,保障房住房的贷款也未纳入其中。
显然,不直接降息,而选择pg电子官方网站贴息,意味着银行不会承担这笔支出,最终只能由财政兜底。
据机构测算,如果新房贷、存量房贷全面贴息1%,每年开支或超3000亿元;如果针对新房贷,每年开支只需数百亿元。
显然,用几百亿真金白银来撬动楼市,无论从哪方面来看,都是效益最大化的选择。
目前,我国首套房贷利率约为3%左右,贴息1%,相当于直接将房贷降到2%乃至更低。
这一数字,已低于大多数城市的租金回报率。哪怕房价不涨,房子也再次有了投资价值。
房贷利率是买房的资金成本,租金回报率可视为潜在的年化收益,当后者大于前者,房产将从“负资产”变为“现金流资产”。
目前,内地租金回报率普遍回升,除了厦门等个别城市仍低于1.5%,广州已回到2%左右,多数二线%。
这背后,除了经济增速反弹、内地高才涌入等因素,更关键的支撑就在于租金回报率。
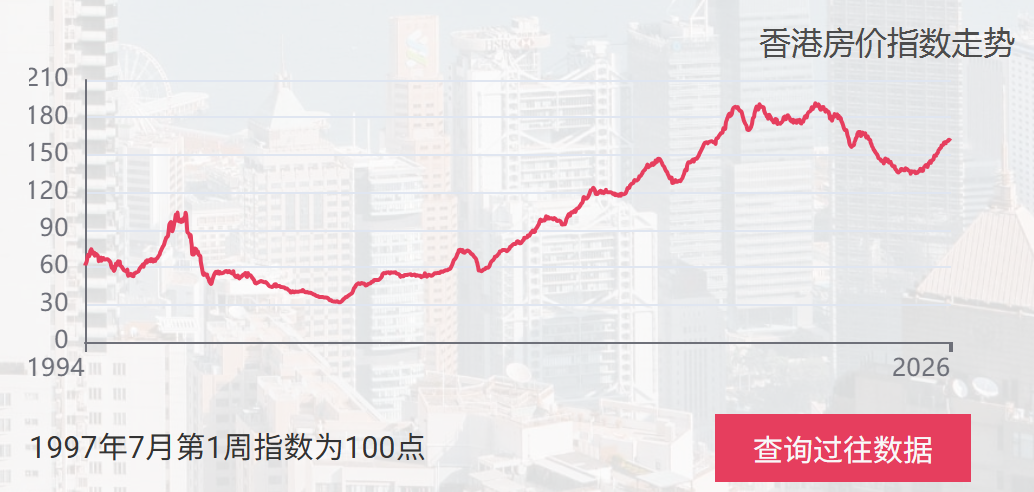
当然,租金回报率只负责托底,寻求的是“市场底”,稳住房价是第一步,指望房价再次大涨并不现实。
房价要想持续上涨,要么来自基本面的支撑,经济高增速,人口高增长,以及涨工资预期。